 Du Lun au Ven - De 9h à 18h
Connaître le pays où se trouve son domicile fiscal.
La notion de domicile fiscal
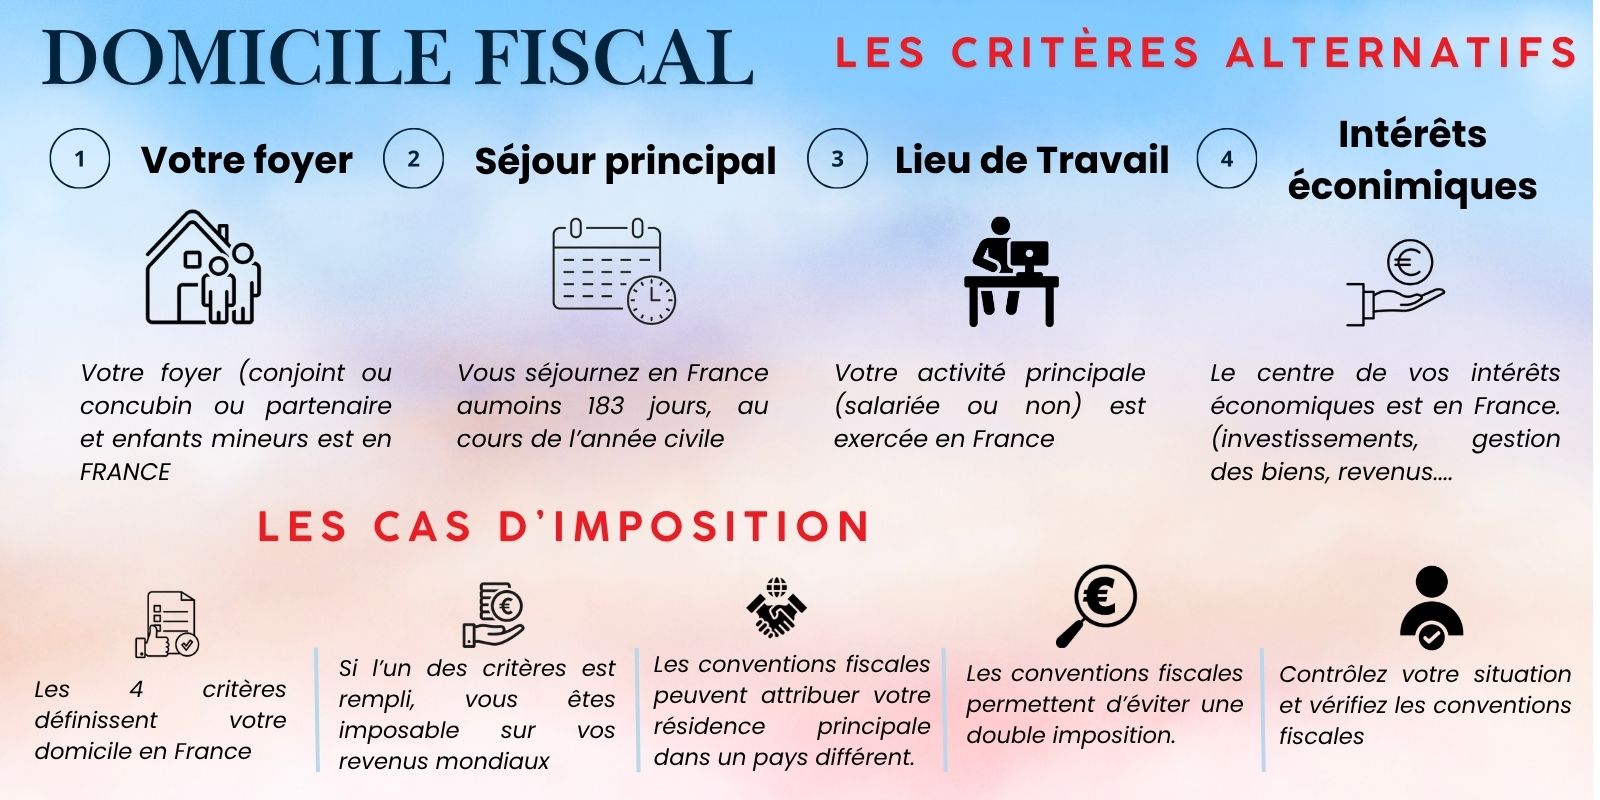
L’article 4B du code général des impôts précise les cas où le domicile fiscal est situé en FRANCE :
1. Sont considérées comme ayant leur domicile fiscal en France au sens de l’article 4 A :
a. Les personnes qui ont en France leur foyer ou le lieu de leur séjour principal ;
b. Celles qui exercent en France une activité professionnelle, salariée ou non, à moins qu’elles ne justifient que cette activité y est exercée à titre accessoire ;
Les dirigeants des entreprises dont le siège est situé en France et qui y réalisent un chiffre d’affaires annuel supérieur à 250 millions d’euros sont considérés comme exerçant en France leur activité professionnelle à titre principal, à moins qu’ils ne rapportent la preuve contraire. Pour les entreprises qui contrôlent d’autres entreprises dans les conditions définies à l’article L. 233-16 du code de commerce, le chiffre d’affaires s’entend de la somme de leur chiffre d’affaires et de celui des entreprises qu’elles contrôlent.
Les dirigeants mentionnés au deuxième alinéa du présent b s’entendent du président du conseil d’administration lorsqu’il assume la direction générale de la société, du directeur général, des directeurs généraux délégués, du président et des membres du directoire, des gérants et des autres dirigeants ayant des fonctions analogues ;
c. Celles qui ont en France le centre de leurs intérêts économiques.
Les personnes qui satisfont à l’un au moins des critères fixés aux a à c du présent 1 ne peuvent toutefois pas être considérées comme ayant leur domicile fiscal en France lorsque, par application des conventions internationales relatives aux doubles impositions, elles ne sont pas regardées comme résidentes de France.
2. Sont également considérés comme ayant leur domicile fiscal en France les agents de l’Etat, des collectivités territoriales et de la fonction publique hospitalière qui exercent leurs fonctions ou sont chargés de mission dans un pays étranger et qui ne sont pas soumis dans ce pays à un impôt personnel sur l’ensemble de leurs revenus……… »
L’exception des conventions internationales de double imposition
Les conventions internationales de double imposition (selon le modèle de l’OCDE) au nombre de 120 priment sur les dispositions du Code Général des Impôts. Elles définissent les critères de détermination du domicile fiscal dans l’un des pays signataires de la convention.
Pour éviter la double imposition, les conventions utilisent l’une des deux méthodes suivantes : l’exemption ou le crédit d’impôt.
L’exemption permet d’éviter la taxation par le pays de la résidence fiscale d’imposer un revenu déjà taxé à l’étranger.
Le crédit d’impôt permet d’imputer le montant de l’impôt payé à l’étranger sur l’impôt payé sur les revenus mondiaux au pays de résidence dans la limite de son montant.
Les nomades digitaux
Le domicile fiscal effectif des personnes qui travaillent à distance ou en télétravail, est difficile à déterminer. Le nomade fiscal aura un domicile fiscal en France s’il a son foyer ou le centre de ses intérêts économiques en France, même s’il est plus de 183 jours à l’étranger, sauf application d’une convention internationale contraire.
La mise à jour du 18 novembre 2025 du Modèle de convention OCDE introduit un régime pour le travail transfrontalier à domicile et supprime les anciens développements sur le télétravail. L’objectif est d’offrir des repères opérationnels pour apprécier dans quels cas le domicile peut constituer une « installation d’affaires » de l’entreprise au sens de l’établissement stable.
Toutefois, certains États ont émis des réserves sur cette modification, souhaitant proposer des interprétations différentes.
Le contrôle de l’Administration sur pièces
L’Administration fiscale vérifie la cohérence de vos déclarations avec les informations dont elle dispose. Elle peut vous réclamer vos relevés de consommation pour identifier votre lieu de résidence et les jours de présence. Pour vous protéger vous devez conserver les justificatifs de votre présence
 LMNP : l’article 7 du projet de loi de finances 2027 prévoit de limiter les amortissements pour les loueurs en meublé non professionnels .